
Każda złotówka postawiona u legalnego bukmachera w Polsce jest pomniejszana o podatek jeszcze zanim kurs w ogóle zacznie działać na Twoją korzyść. To jeden z niewielu elementów polskiego rynku zakładów, o którym początkujący gracze dowiadują się dopiero po fakcie — zwykle wtedy, gdy wypłata okazuje się niższa, niż wynikałoby to z prostego przeliczenia stawki przez kurs. Poniżej wyjaśniamy, ile realnie wynosi podatek od zakładów bukmacherskich, jak go policzyć krok po kroku i gdzie można zagrać bez jego potrącania.
İçindekiler
- 1 Ile wynosi podatek od zakładów bukmacherskich
- 2 Jak obliczyć podatek od stawki
- 3 Podatek od wysokiej wygranej powyżej 2280 PLN
- 4 Kto i kiedy płaci podatek
- 5 Zakłady bez podatku — jak to działa
- 6 Podatek w kuponach AKO i zakładach systemowych
- 7 Najczęstsze błędy przy szacowaniu potencjalnej wygranej
- 8 Status prawny w 2026 roku
Ile wynosi podatek od zakładów bukmacherskich
W Polsce obowiązują dwa oddzielne podatki związane z zakładami bukmacherskimi, które łatwo ze sobą pomylić:
- Podatek obrotowy — 12% od każdej postawionej stawki, niezależnie od tego, czy kupon wygra, czy przegra.
- Podatek od wysokiej wygranej — 10% od całej kwoty wygranej z pojedynczego kuponu, jeśli przekracza ona 2280 PLN.
Oba podatki wynikają z ustawy o grach hazardowych z 19 listopada 2009 roku i są pobierane automatycznie przez legalnego bukmachera — gracz nie musi ich samodzielnie wyliczać ani zgłaszać w rocznym zeznaniu podatkowym. Podatnikiem formalnie jest organizator zakładów, ale w praktyce ciężar podatku obrotowego przenoszony jest na gracza poprzez pomniejszenie każdej wpłaconej stawki.
Jak obliczyć podatek od stawki
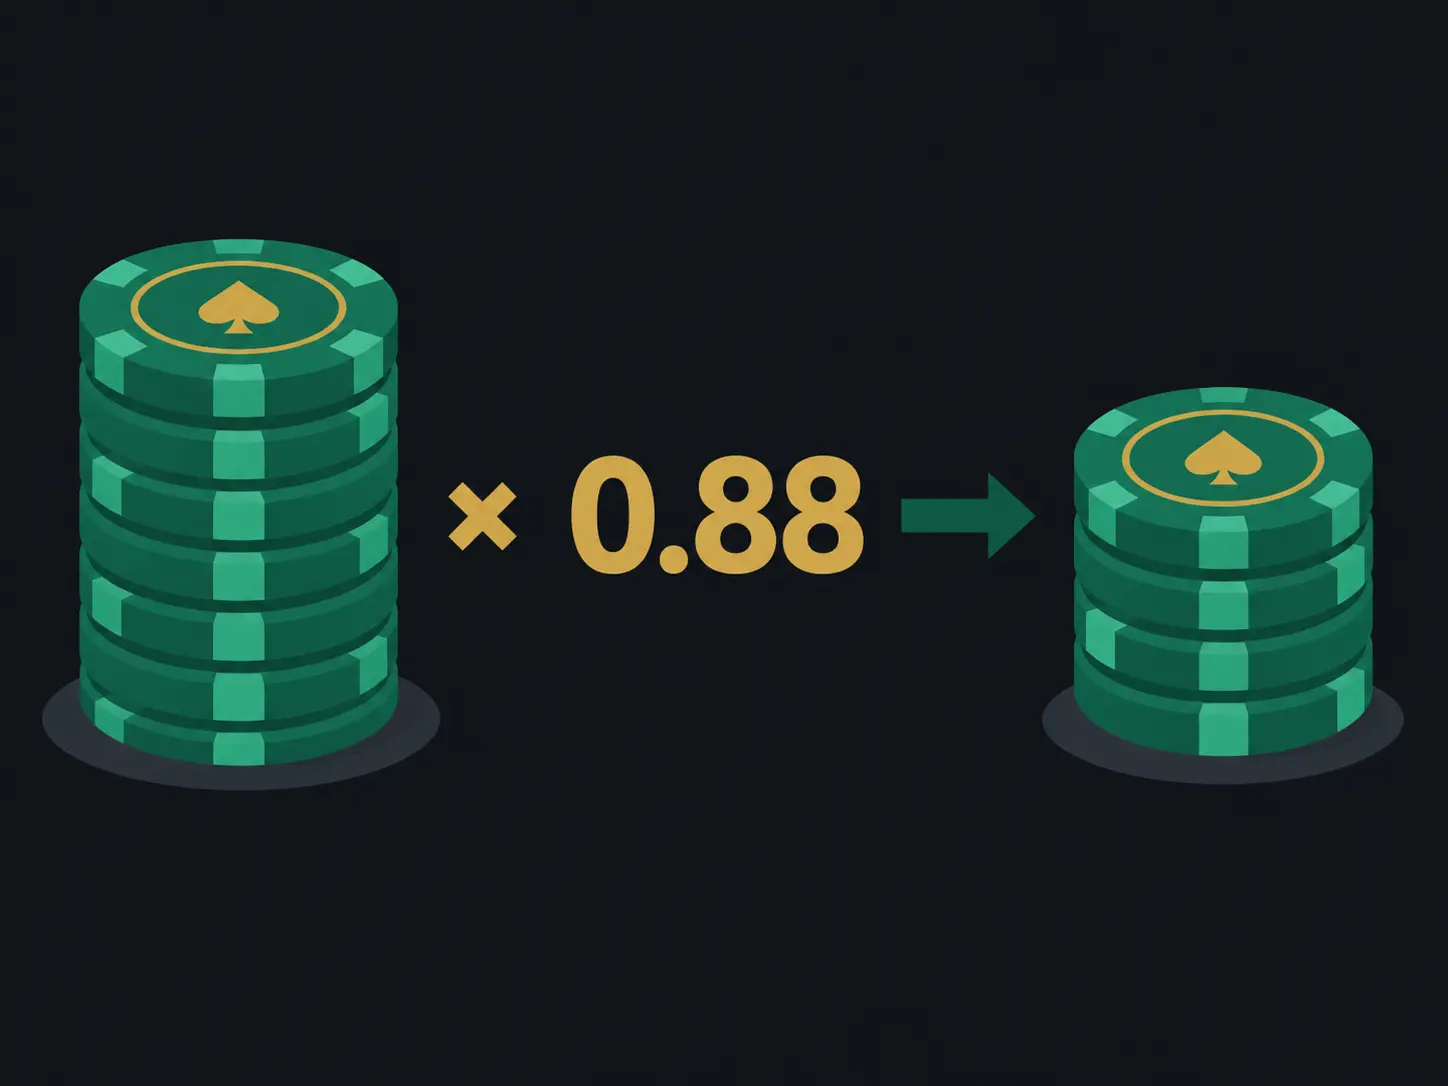
Wzór jest prosty: realna stawka = kwota kuponu × 0,88. Pozostałe 12% trafia do budżetu państwa jeszcze przed rozliczeniem zakładu, więc potencjalna wygrana zawsze liczona jest od pomniejszonej kwoty, a nie od pełnej stawki, którą wpisujesz na kuponie.
Przykład: stawiasz 250 PLN na zdarzenie z kursem 1,90.
| Wskaźnik | Wartość |
|---|---|
| Kwota kuponu | 250 PLN |
| Podatek obrotowy (12%) | 30 PLN |
| Realna stawka (250 × 0,88) | 220 PLN |
| Wypłata przy wygranej (220 × 1,90) | 418 PLN |
| Zysk netto | 168 PLN |
Bez uwzględnienia podatku wypłata wyglądałaby na 475 PLN (250 × 1,90) — różnica 57 PLN to koszt, który łatwo przeoczyć, licząc potencjalną wygraną „na oko”. Ten sam mechanizm dotyczy każdego zakładu opisanego w naszych poradnikach o strategiach — od flatu po Martingale — dlatego warto doliczyć współczynnik 0,88 do każdej własnej kalkulacji, a nie tylko do przykładów z artykułu.
Podatek od wysokiej wygranej powyżej 2280 PLN
Jeśli wygrana z pojedynczego kuponu przekroczy 2280 PLN, do gry wchodzi drugi podatek — 10% od całej kwoty wygranej, a nie tylko od nadwyżki ponad próg. To rozróżnienie myli wielu graczy, którzy zakładają, że opodatkowana zostanie jedynie kwota powyżej limitu.
Przykład: kupon wygrywa 3000 PLN (po odliczeniu podatku obrotowego 12% od stawki). Ponieważ kwota przekracza 2280 PLN, nalicza się dodatkowe 10% od całych 3000 PLN, czyli 300 PLN. Na konto trafia 2700 PLN — łącznie z podatkiem obrotowym od stawki gracz oddaje więc dwa razy: raz na wejściu (12% od kuponu), raz na wyjściu (10% od wygranej powyżej progu).
Próg 2280 PLN dotyczy pojedynczego kuponu, a nie sumy wygranych w ciągu dnia, miesiąca czy roku — kilka mniejszych wygranych poniżej progu nie sumuje się dla celów tego podatku, nawet jeśli łącznie przekroczą 2280 PLN.
Kto i kiedy płaci podatek
Przy grze u legalnego bukmachera z licencją polskiego Ministerstwa Finansów oba podatki potrącane są automatycznie, w momencie zawarcia zakładu (podatek obrotowy) oraz w momencie rozliczenia wygranej (podatek od wysokiej wygranej). Gracz otrzymuje na konto środki już w pełni opodatkowane i nie musi wykazywać ich w rocznym PIT ani samodzielnie odprowadzać żadnych zaliczek.
Sytuacja wygląda zupełnie inaczej przy grze u bukmacherów bez polskiej licencji — tam wygrane podlegają opodatkowaniu na zasadach ogólnych, gracz odpowiada za rozliczenie samodzielnie, a korzystanie z takich serwisów w Polsce jest dodatkowo niezgodne z prawem. Więcej o wyborze legalnego operatora przeczytasz w poradniku jak wybrać bukmachera.
Zakłady bez podatku — jak to działa
Część legalnych bukmacherów oferuje promocje, w ramach których to operator, a nie gracz, pokrywa 12% podatek obrotowy. Zasady różnią się jednak znacząco między platformami — warto sprawdzić aktualny regulamin przed rejestracją, ponieważ warunki promocji zmieniają się sezonowo.
| Bukmacher | Zakres promocji | Warunki |
|---|---|---|
| Betclic | Cała oferta sportowa, bez limitu czasowego | Brak dodatkowych wymogów kursowych na większości rynków |
| Fortuna | Zakłady live i bet builder | Promocja obejmuje wybrane rynki spełniające warunki regulaminu |
| forBET | 30 dni od rejestracji konta | Ograniczony czas trwania promocji dla nowych graczy |
| LV BET | 45 dni od założenia konta | Kupon min. 2 zdarzenia, kurs łączny min. 1,75, środki własne |
Należy pamiętać, że nawet w ramach takich promocji podatek od wysokiej wygranej powyżej 2280 PLN zawsze pozostaje po stronie gracza — żaden bukmacher nie przejmuje na siebie tego obciążenia, ponieważ wynika ono z ogólnych przepisów podatkowych, a nie z ustawy o grach hazardowych.
Podatek w kuponach AKO i zakładach systemowych
Podatek obrotowy 12% liczony jest od całej kwoty postawionej na kupon, niezależnie od tego, ile zdarzeń wchodzi w jego skład. Oznacza to, że kupon AKO łączący pięć typów za łączną stawkę 100 PLN jest opodatkowany dokładnie tak samo jak zakład pojedynczy za 100 PLN — podatek nie mnoży się wraz z liczbą zdarzeń na kuponie.
W przypadku zakładów systemowych, gdzie jedna wpłata dzielona jest na kilka mniejszych kombinacji, podatek nalicza się od łącznej kwoty całego systemu w momencie jego zawarcia, a nie osobno od każdej kombinacji wchodzącej w jego skład.
Najczęstsze błędy przy szacowaniu potencjalnej wygranej
- Mnożenie pełnej stawki przez kurs bez odliczenia 12% — tak wyliczona kwota zawsze będzie zawyżona względem realnej wypłaty.
- Zakładanie, że podatek od wysokiej wygranej dotyczy tylko nadwyżki ponad 2280 PLN, a nie całej kwoty.
- Sumowanie kilku mniejszych wygranych w celu sprawdzenia, czy przekroczyły próg 2280 PLN — limit dotyczy każdego kuponu osobno.
- Zakładanie, że promocja „gra bez podatku” obejmuje również podatek od wysokiej wygranej.
- Pomijanie współczynnika 0,88 przy porównywaniu opłacalności różnych strategii zarządzania bankrollem.
Status prawny w 2026 roku
W 2025 roku rząd przyjął projekt ustawy podnoszącej podatek od wysokich wygranych z 10% do 15%, z planowanym wejściem w życie od 1 stycznia 2026 roku. Projekt został jednak zawetowany przez prezydenta Karola Nawrockiego w grudniu 2025 roku, więc zmiana nie weszła w życie i ustawa wróciła do Sejmu. W efekcie w 2026 roku obowiązują stawki sprzed weta: 12% podatku obrotowego i 10% podatku od wygranej powyżej 2280 PLN. Nie wiadomo na razie, czy i kiedy Sejm ponownie podejmie prace nad podwyższeniem stawki — warto śledzić tę kwestię, jeśli regularnie obstawiasz wyższe kwoty.
Niezależnie od dalszych zmian legislacyjnych, podatek pozostaje stałym elementem kalkulacji opłacalności zakładów w Polsce — podobnie jak zarządzanie bankrollem, warto uwzględniać go w każdej kalkulacji przed, a nie po postawieniu kuponu.